

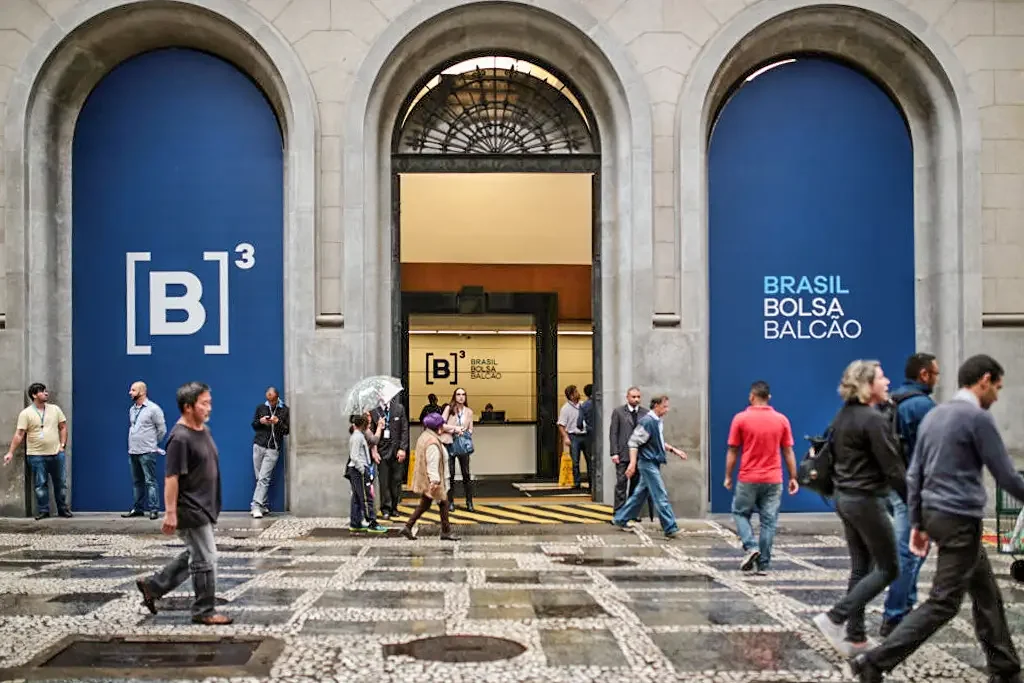
Brasil se prepara para la segunda vuelta de las elecciones el 25 de octubre, donde Lula da Silva y Flávio Bolsonaro disputan el cargo presidencial, lo que plantea interrogantes para los inversores sobre el posible impacto en el mercado accionario. El Bank of America (BofA) señala que el resultado de esta contienda es uno de los principales determinantes de la semana para América Latina. CIMA, en su análisis, sostiene que un cambio en el gobierno podría facilitar la reestructuración de las cuentas públicas y la disminución de las tasas de interés, lo que, a su vez, beneficiaría a las acciones brasileñas. La interacción entre Argentina y Brasil es clave, ya que el rumbo político de la nación vecina incide en el comercio bilateral, en la cotización del real y en las decisiones de inversión de los fondos que operan en la región. El equipo de estrategia del BofA ha observado encuestas que muestran una diferencia estrecha entre los aspirantes a la presidencia, recordando que Bolsonaro cerró la primera ronda con una ventaja aproximada de dos puntos porcentuales. La segunda vuelta se llevará a cabo el domingo 25, tal como estipula el Tribunal Superior Electoral brasileño. La atención de los inversores está centrada en las posibles acciones que tomará el nuevo gobierno y en su capacidad para alterar las intenciones de voto existentes. Según CIMA, en un informe elaborado por Agustín Soliani y Franco La Rocca, las probabilidades de que Bolsonaro triunfe son altas, apoyadas en el 47% de los votos obtenidos en la primera ronda, en comparación con el 45,1% de Lula. Además, hay un 7,6% de apoyo a otros candidatos de centroderecha. Esta situación genera una discusión más amplia: es posible que Brasil se una al giro hacia la derecha ya observado en otros países de la región. El BofA menciona que, a la luz de las elecciones de 2023 en Argentina, las acciones habitualmente experimentaron incrementos en los meses anteriores y posteriores a esas definiciones. No obstante, el informe no aporta proyecciones concretas sobre el posible ascenso de la Bolsa brasileña ni evalúa los efectos de cada posible resultado electoral. CIMA sugiere que un cambio político puede facilitar la aprobación de reformas, considerando que los partidos de derecha y centroderecha podrían alcanzar las mayorías necesarias para implementar medidas fiscales en el Congreso. De acuerdo a esta perspectiva, las expectativas de un cambio positivo en la política podrían mantener el optimismo en el mercado accionario durante los siguientes dos años, aun cuando la aplicación de reformas lleve un tiempo considerable. En este marco, la cuestión fiscal cobra relevancia. CIMA destaca que el déficit brasileño se sitúa en torno al 9,5% del PBI; sin embargo, el déficit primario, que excluye los intereses de la deuda, es apenas del 0,62%. Los analistas del banco interpretan que el costo financiero vinculado a una alta tasa Selic, la referencia del Banco Central, influye en gran medida en este desequilibrio. En este sentido, la estructura de la deuda, donde aproximadamente un 50% está indexada a la Selic, acentúa esta relación. Una disminución de la tasa podría reducir los costos de intereses, y un programa fiscal sólido podría facilitar tal reducción. En un escenario que contemple la ejecución de un plan de austeridad, CIMA prevé que la Selic podría bajar al 8%. Este marco también sustenta sus consideraciones sobre las valoraciones. CIMA indica que el EWZ, un fondo cotizado que permite exposición a acciones brasileñas, se negocia actualmente a 9,6 veces ganancias, una cifra inferior a su promedio de 10,1 veces. Los flujos de inversión son otro aspecto esencial de su tesis. Según CIMA, el crecimiento de la Bolsa brasileña en vísperas de las elecciones ha sido impulsado por la inversión extranjera, mientras que las acciones representan solo el 6% de los activos de los fondos locales, muy por debajo del promedio del 8,3% desde 2006, donde la renta fija acapara el 42,9%. Esta escasa exposición local a acciones deja espacio para una posible reasignación de carteras si se alteran las tasas de interés y el atractivo inversor. Para Argentina, el lazo comercial con Brasil permite dimensionar la relevancia del rumbo del vecino país. Datos del INDEC indican que en los primeros nueve meses de 2026, Brasil fue el principal socio comercial de Argentina, con exportaciones por u$s 9789 millones e importaciones por u$s 12.005 millones, lo que derivó en un déficit bilateral de u$s 2216 millones. Un cambio en las perspectivas de consumo e inversión en Brasil podría impactar en la demanda de productos argentinos. Sin embargo, el efecto dependerá de las políticas económicas que se implementen tras las elecciones y de su capacidad para estimular o frenar la actividad económica. Por sí mismo, el resultado electoral no garantiza una mejora en las ventas argentinas. En este sentido, CIMA precisa un matiz importante: advierte que un ajuste fiscal podría tener consecuencias recesivas en el corto plazo, aunque posteriormente puede permitir bajar las tasas. En el contexto del vínculo bilateral, esta argumentación sugiere dos momentos distintos: un posible aumento en las valoraciones brasileñas podría coincidir, al principio, con una actividad económica más débil, lo que resultaría en una menor demanda de productos argentinos. El real también constituye un canal adicional de transmisión. Si los precios y el tipo de cambio en Argentina se mantienen estables, una apreciación de la moneda brasileña abarataría los productos argentinos para los consumidores de Brasil. En contraste, una depreciación encarecería esos bienes y aumentaría la presión competitiva sobre los productores argentinos. Los efectos sobre las carteras pueden presentarse en ambas direcciones. Si mejora la percepción de Brasil, podría surgir un mayor interés hacia América Latina y, por ende, hacia otros activos de la región. Sin embargo, manteniendo una exposición restringida, una oportunidad más atractiva en Brasil podría competir por capital con Argentina. El informe no cuantifica los flujos hacia el mercado argentino ni prevé alteraciones específicas en el Merval. El análisis del banco sobre los activos argentinos también muestra variaciones entre diferentes empresas. En su sección de cobertura financiera, Galicia y Banco Macro están recomendadas para compra, mientras que Supervielle aparece como neutral. Esta clasificación es parte de un informe sin anuncios de cambios en recomendaciones ni explicaciones vinculadas al balotaje en Brasil. Los resultados financieros evidencian por qué la elección influye en los fundamentos de cada compañía. En las proyecciones para WEG, el BofA anticipa un incremento de ingresos del 6,5%, contrastando con el descenso del 0,6% experimentado en el segundo trimestre. Asimismo, estima un margen EBITDA del 22,4%, mejorando en 0,6 puntos porcentuales respecto al trimestre anterior. El banco vincula este repunte con menores restricciones cambiarias, un contexto menos exigente en el sector solar, la reducción de aranceles estadounidenses y la transferencia de costos del cobre a los precios finales. A pesar de estas expectativas operativas, WEG cuenta con una calificación neutral, con un precio objetivo para su ADS de u$s 11,50, comparado con un valor de referencia de u$s 9,47, lo que representa una diferencia del 21,4%. Por su parte, BofA espera que las ganancias netas de Bradesco continúen en aumento respecto al trimestre anterior, aunque prevé que la rentabilidad sobre el patrimonio disminuya debido a un reciente aumento de capital. Esta entidad brasileña tiene una recomendación de compra, con un precio objetivo de u$s 4,60 para su ADR, superior a los u$s 3,96 mencionados en el informe, lo que implica una diferencia del 16,2%, sin contabilizar dividendos. CIMA complementa esta selección con sectores que podrían beneficiarse de una posible baja en las tasas, tales como el comercio minorista, desarrolladoras inmobiliarias, servicios públicos y firmas financieras. La firma sugiere que una eventual continuación del crecimiento bursátil podría incluir no solo empresas listadas en Brasil, sino también nombres reconocidos a nivel internacional como Nu y Petrobras, que merecen atención en sus recomendaciones anteriores. Uno de los casos que evalúa es Cyrela, una desarrolladora que depende de compradores con acceso a crédito hipotecario convencional, por lo que una reducción sostenida de intereses podría favorecerla más que a competidores centrados en viviendas subsidiadas. Ante un escenario de normalización de expectativas sobre inflación y riesgo, CIMA calcula que el costo de capital podría descender al 17,7%, lo que justificaría una expansión del múltiplo implícito de 4,7 a 6,7 veces ganancias. Equatorial Energia presenta otra forma de exposición a ese contexto. CIMA resalta sus negocios regulados y una deuda con una porción significativa indexada a una tasa relacionada con la Selic. Para la compañía, una disminución de un punto porcentual en la tasa de referencia podría incrementar sus ganancias proyectadas para 2027 en cerca del 15%. La sensibilidad financiera es un aspecto central: el informe menciona que, en el segundo trimestre, los gastos financieros afectaron los resultados y el beneficio neto ajustado disminuyó un 83,5%. En el sector de consumo, la firma se centra en Alpargatas, propietaria de Havaianas. Un repunte en la demanda y tasas más bajas podrían acompañar su mejora operativa; no obstante, el tipo de cambio presenta un riesgo, ya que la empresa fabrica principalmente en Brasil y realiza ventas en el exterior, por lo que una apreciación del real podría perjudicar su competitividad en exportaciones. Este mismo cambio cambiario puede tener efectos contrastantes dependiendo de la actividad de cada empresa. La selectividad también se manifiesta en B3, la infraestructura del mercado de capitales brasileño. CIMA la considera atractiva para una cartera a largo plazo, aunque estima que gran parte de la recuperación ya está reflejada en su cotización de 17 veces las ganancias esperadas para 2027. Preferiría un punto de entrada entre 13 y 15 veces. Identifica además riesgos asociados a mayor competencia, presión regulatoria y contingencias judiciales. Una perspectiva positiva para la Bolsa no significa, según su análisis, que sea adecuado adquirir cualquier empresa a cualquier precio. La inflación completa el escenario que los inversores deberán considerar. Se espera que el IPCA-15 brasileño de octubre registre una variación mensual del 0,33%, inferior al 0,70% de septiembre, gracias a menores presiones en electricidad residencial y transporte. Al mismo tiempo, la tasa interanual podría aumentar del 4,5% al 4,62%, lo que indica que la desaceleración mensual podría coexistir con una aceleración en la comparación anual. Para Argentina, el seguimiento se centrará en dos aspectos: la reacción de los fondos que analizan oportunidades en la región y la evolución de la demanda de Brasil, su principal socio comercial. La tesis de CIMA introduce una distinción importante para este análisis: un incremento en el mercado bursátil podría depender del contexto económico brasileño y su repercusión en la demanda de productos argentinos.
Copyright © 2020. Todos los derechos reservados.