El incremento interanual estuvo explicado principalmente por el volumen comercializado y el ritmo de actividad del complejo agroexportador, más que por una mejora equivalente en los precios internacionales. Durante octubre se mantuvieron firmes los embarques de maíz y se registró un elevado nivel de molienda de soja, aunque el programa de ventas externas comenzó a moderarse hacia el cierre del año.
El desempeño del sector se produce mientras avanza una nueva campaña agrícola, con la siembra de soja y maíz en marcha y el comienzo de la cosecha de trigo. En el mercado internacional, la combinación de una oferta importante, la reducción de posiciones compradoras de los fondos de inversión y la posibilidad de normalización del comercio en el mar Negro genera presión sobre los valores de los principales cultivos.
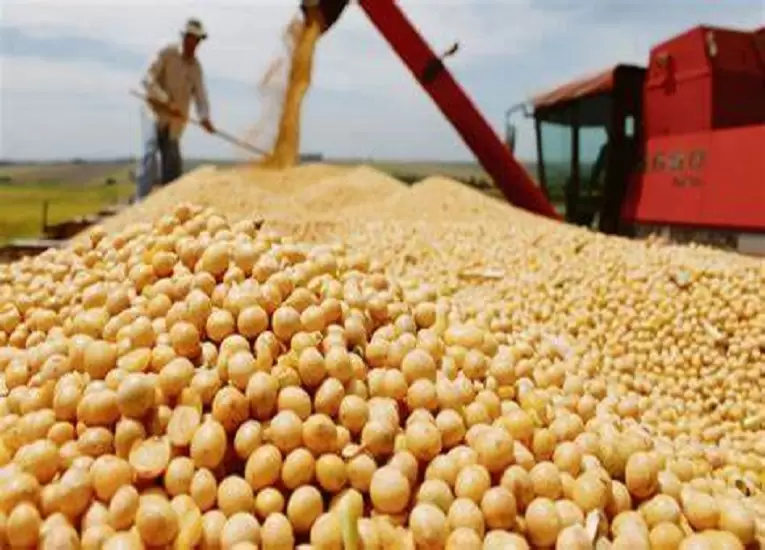
Uno de los factores centrales es la situación de la soja en Estados Unidos y Brasil. El país norteamericano se encuentra finalizando una cosecha récord: al momento de las estimaciones, se había recolectado el 88% de la superficie y las proyecciones oficiales anticipaban la mayor producción de su historia.
En Brasil, mientras tanto, la siembra avanzaba a buen ritmo y las condiciones de humedad eran favorables. Este panorama refuerza las expectativas de una oferta abundante en el mercado mundial.
En la Argentina, la implantación de soja alcanzaba el 4,7% de las 17 millones de hectáreas previstas. El avance superaba en 2,5 puntos porcentuales el promedio de los últimos cinco años. Las condiciones generales eran favorables en las principales regiones productivas, aunque el sur de Córdoba presentaba un retraso de 8,6 puntos debido a la falta de piso y las bajas temperaturas del suelo.
La presión sobre las cotizaciones también se refleja en los movimientos de los fondos de inversión. En una sola semana vendieron 4,2 millones de toneladas y redujeron su posición compradora en soja a 13,8 millones de toneladas, frente al máximo de 26,4 millones alcanzado a comienzos de octubre.
El maíz presenta un escenario similar en cuanto a la oferta. La siembra argentina cubría el 50,5% de las 8,4 millones de hectáreas proyectadas, con un adelanto de 14,5 puntos porcentuales respecto del mismo momento del año anterior. El ritmo de implantación permite anticipar una distribución cercana a partes iguales entre los cultivos tempranos y tardíos.
En el mercado local, la demanda exportadora se mantiene activa y existe una importante cantidad de buques a la espera de mercadería. Sin embargo, el ingreso sostenido de camiones a los puertos y el volumen de ventas permiten abastecer las necesidades de los compradores, lo que limita la posibilidad de una recuperación de los precios disponibles.
La evolución de los mercados financieros y las decisiones de los fondos también forman parte de los factores que explican la debilidad de las cotizaciones. A esto se suma la incertidumbre geopolítica, que podría modificar los flujos comerciales internacionales durante los próximos meses.
En ese contexto, el resultado de las elecciones legislativas de Estados Unidos incorporó una nueva variable. Los demócratas obtuvieron el control de ambas cámaras del Congreso, lo que obligará al presidente Donald Trump a transitar los últimos dos años de su mandato frente a un Poder Legislativo opositor.
Para el mercado agropecuario, uno de los posibles efectos está relacionado con la política exterior estadounidense. El nuevo escenario legislativo podría limitar el margen de acción del Gobierno en su estrategia frente a Irán y abrir mayores posibilidades de una desescalada en el conflicto.
Al mismo tiempo, Estados Unidos y Rusia mantienen conversaciones vinculadas con la guerra en Ucrania, mientras los operadores siguen de cerca la posibilidad de una normalización del transporte de granos desde el mar Negro.
Este escenario tiene especial relevancia para el trigo. Rusia y Ucrania se encuentran entre los principales proveedores mundiales del cereal, por lo que una recuperación de los flujos comerciales desde esa región podría incrementar la oferta disponible y profundizar la competencia entre los países exportadores.
La producción argentina de trigo, por su parte, comenzó a ingresar en la etapa de cosecha. El avance alcanzaba el 8,5% del área apta, mientras que las proyecciones de producción se mantenían en 23,4 millones de toneladas, un volumen 6,4% superior al estimado para la campaña anterior.
El rendimiento promedio parcial se ubicaba en 21,8 quintales por hectárea, por debajo de los 24,3 quintales registrados en igual instancia del año pasado.
Habitualmente, el ingreso de la cosecha genera presión sobre los precios durante esta parte del calendario agrícola. Sin embargo, la demanda externa podría ofrecer un respaldo para la producción local. El programa de embarques argentinos de trigo había alcanzado las 765.000 toneladas y los exportadores continuaban registrando operaciones de venta al exterior.
Además, Brasil podría convertirse en un factor favorable para las cotizaciones sudamericanas durante los próximos meses, si necesita incrementar sus compras de trigo de la región ante cambios en la disponibilidad de otros proveedores.
De esta manera, el desempeño de las exportaciones agroindustriales durante octubre muestra un nivel elevado de actividad, aunque no garantiza una mejora sostenida de los ingresos del sector. La evolución de los precios dependerá de la producción de Estados Unidos y Brasil, la demanda internacional, los movimientos de los fondos de inversión y las condiciones geopolíticas que puedan modificar el comercio mundial de granos.