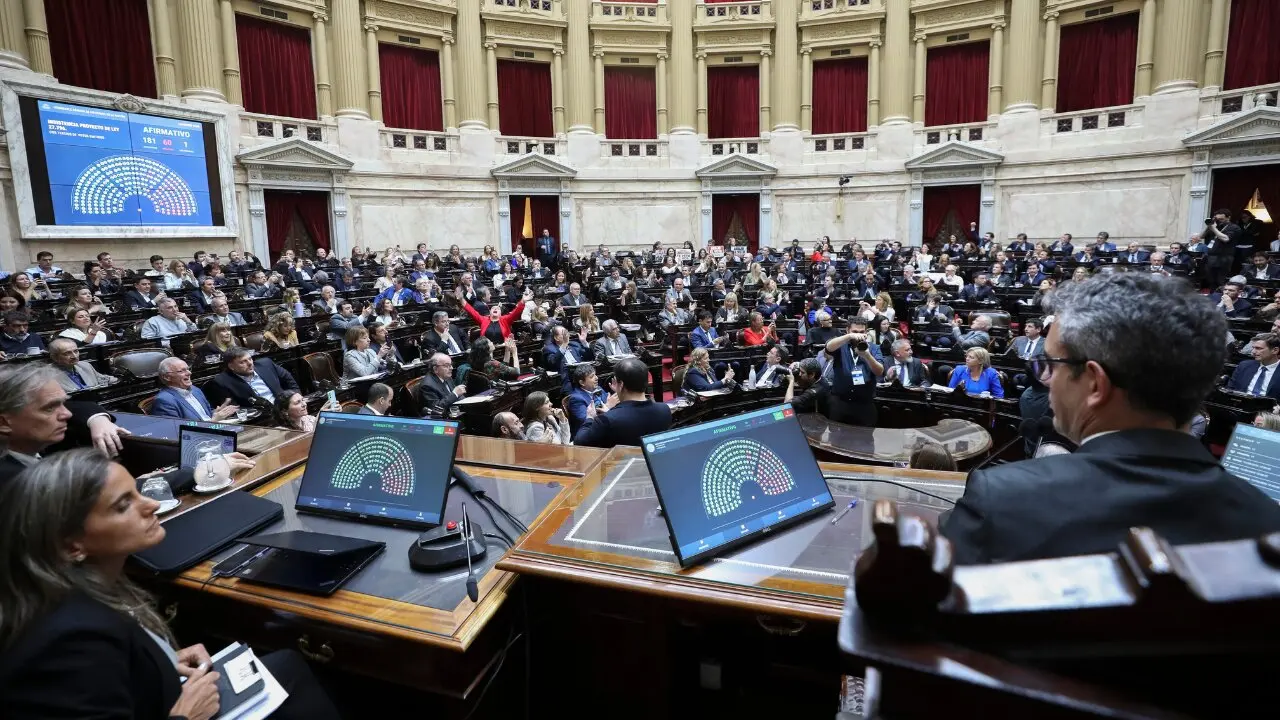
El tema ya había llegado al recinto a comienzos de septiembre, cuando Unión por la Patria, sectores de Provincias Unidas, Encuentro Federal, la Coalición Cívica, la izquierda y distintos bloques provinciales, entre ellos Argentina Federal, junto con otros monobloques, impulsaron su tratamiento y obligaron al oficialismo a llevar la discusión a las comisiones de Finanzas y de Defensa de la Competencia.
En esas comisiones se analizaron cerca de 50 proyectos, con propuestas que incluyen planes de refinanciación, límites a las tasas de interés, quitas de intereses y mayores controles sobre bancos y proveedores no financieros de crédito, entre ellos las billeteras virtuales.
Ahora, la oposición intenta condensar esas iniciativas en un único dictamen. El peronismo trabaja principalmente sobre dos propuestas: una firmada por Nicolás Massot, Miguel Ángel Pichetto y Natalia de la Sota, y otra impulsada por el diputado radical de Provincias Unidas Pablo Juliano. Los distintos espacios buscan acercar posiciones antes de la reunión de comisión prevista para este martes.
El objetivo es evitar diferencias internas y conseguir una propuesta que permita atender el crecimiento de la morosidad. Entre los sectores opositores existe la intención de alcanzar un texto común que permita aliviar la situación de las familias con mayores dificultades para afrontar sus compromisos financieros.
Los datos utilizados para fundamentar el debate muestran un aumento de los atrasos en el pago de deudas. Un estudio basado en registros del Banco Central calculó que, durante junio, la irregularidad en los compromisos financieros de las familias alcanzó el 15,5% al considerar conjuntamente las obligaciones con bancos y proveedores no financieros de crédito.
Según ese relevamiento, había 20,96 millones de personas endeudadas en el sistema, de las cuales 5,91 millones registraban atrasos. De ese total, 2,90 millones tenían compromisos irregulares exclusivamente con proveedores no financieros, 1,66 millones con bancos y 1,36 millones mantenían deudas en ambas categorías.
En Unión por la Patria también señalan un fuerte incremento del volumen de endeudamiento de los hogares con bancos y fintech. Las cifras que maneja ese espacio ubican la deuda en $724.000 millones en julio de 2024 y en $2,58 billones un año después.
Una de las alternativas que se encuentra en discusión plantea la creación de una línea de crédito directa de la ANSES para jubilados, trabajadores, monotributistas y beneficiarios de programas sociales. La propuesta busca que esas personas puedan cancelar deudas tomadas con tarjetas y otros proveedores no financieros y reemplazarlas por un nuevo financiamiento.
El esquema contempla préstamos de hasta $1,5 millones y establece que la cuota no podría superar el 30% de los ingresos del beneficiario.
Argentina Federal, en tanto, analiza presentar un dictamen propio. El bloque está encabezado por el exgobernador de Misiones Oscar Herrera Ahuad, quien viene teniendo un papel relevante en las votaciones de la Cámara en un escenario de paridad entre los distintos espacios.
Su posición también quedó expuesta durante el debate sobre discapacidad. Herrera Ahuad firmó en disidencia y reclamó al Gobierno precisiones sobre la actualización del nomenclador y de las prestaciones. En materia de endeudamiento, la propuesta de su espacio busca prevenir el agravamiento de situaciones de sobreendeudamiento e insolvencia y promover condiciones de financiamiento compatibles con la capacidad de pago de los consumidores.
Además, contempla mecanismos destinados a facilitar la refinanciación, reestructuración y cancelación de obligaciones financieras y de consumo.
La propuesta del oficialismo presenta un enfoque diferente. El borrador que analiza La Libertad Avanza no incorpora un esquema de desendeudamiento ni contempla una refinanciación específica de las obligaciones por parte de bancos y fintech.
El proyecto oficial concentra su atención en la prevención. Entre sus objetivos figuran mejorar la transparencia de la información financiera, precisar los costos, tasas y componentes impositivos de los créditos y permitir que los consumidores conozcan con mayor claridad cuánto deberán pagar.
También incluye herramientas de educación financiera y digital y mecanismos orientados a facilitar el seguimiento y la administración de la cartera de préstamos de cada cliente.
El avance del debate dependerá de la capacidad de los bloques opositores para acordar una iniciativa común y de la posición que adopten los sectores provinciales. En el oficialismo, además, existe una restricción definida por el Poder Ejecutivo: no se aceptarían modificaciones que impliquen un costo fiscal y una eventual iniciativa en ese sentido podría ser vetada.
Con los números todavía ajustados ante una eventual sesión, los bloques provinciales pueden resultar determinantes para definir el resultado de la discusión. En ese escenario, también será relevante la posición que adopten los gobernadores frente al Gobierno nacional.