En su análisis semanal, los especialistas de CIMA, Agustín Soliani y Franco La Rocca, identifican un mayor potencial en los metales, tras años de baja inversión y escasa asignación de recursos para nuevos proyectos en el sector del petróleo. Esta preferencia se basa en la diferencia significativa entre las materias primas en cuanto al tiempo requerido para aumentar la producción ante un crecimiento del consumo.
La complicación es particularmente relevante en el caso del cobre. En lo que respecta al petróleo, CIMA anticipa un escenario en el cual la recuperación de flujos comerciales y el incremento en la producción podrían llevar el precio del Brent a una franja de 55 a 65 dólares hacia 2028, siempre que se normalicen las rutas de exportación y la actividad productiva.
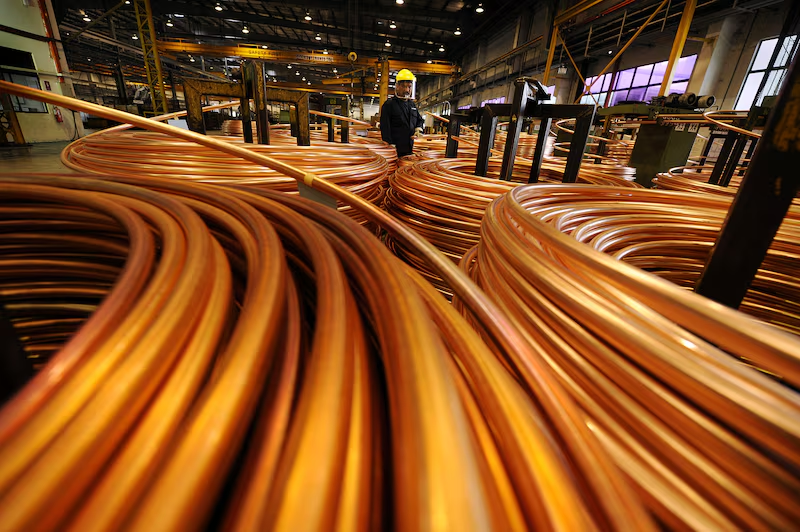
Existen varios factores que respaldan la demanda de cobre: vehículos eléctricos, redes de transmisión, industria, energías renovables y centros de datos asociados a la inteligencia artificial. La Agencia Internacional de Energía estima que para 2035 podría haber una brecha cercana al 25% entre las necesidades de cobre y la producción minera proyectada. Esta proyección destaca los retos de abastecimiento si los proyectos actuales no logran satisfacer el aumento en el consumo.
Asimismo, CIMA prevé un déficit de aproximadamente 6 millones de toneladas para ese mismo año, bajo la condición de que no se desarrollen nuevas minas. Sin embargo, satisfacer esta necesidad requiere tanto capital como tiempo. El informe señala que solo el 21% del presupuesto mundial dedicado a la exploración de metales no ferrosos ha sido asignado a la búsqueda inicial de recursos, lo que limita las posibilidades de abastecer la demanda futura.
Los grandes productores también enfrentan dificultades. CIMA resalta que BHP, Freeport y Codelco, que juntas representan alrededor del 20% de la producción mundial de cobre, están lidiando con desafíos operativos y problemas de calidad del mineral.
Para los inversores, esta situación obliga a diferenciar entre el metal y las empresas productoras. Aunque una oferta restringida podría favorecer el precio del cobre, los incidentes que reduzcan la extracción pueden afectar igualmente los ingresos y costos de las compañías mineras. La perspectiva de escasez, por sí sola, no garantiza que todas las empresas se beneficien de la misma manera.
La posición respecto al oro es más conservadora en el corto plazo. CIMA advierte que las economías desarrolladas podrían mantener tasas reales elevadas, un factor que limita el atractivo de un activo que no genera intereses. Esta relación resulta directa: a mayor rendimiento de los bonos, mayor es el costo de oportunidad de mantener oro. Sin embargo, los analistas subrayan que esta conexión no es estable ni suficiente para explicar todos los movimientos del precio del oro.
El informe destaca un cambio significativo desde 2022. Tras la invasión de Ucrania y el congelamiento de reservas internacionales, los bancos centrales de economías emergentes han acelerado la diversificación hacia el oro para disminuir su dependencia del sistema financiero occidental y mitigar la exposición a posibles sanciones. En este sentido, el oro ofrece un atractivo adicional: no es un pasivo de otro país ni depende de la solvencia de un emisor. Según CIMA, entre 2022 y 2025, las compras de bancos centrales promediaron unas 1.000 toneladas anuales, más del doble que en la década anterior.
Mirando hacia el futuro, el deterioro fiscal podría incrementar ese interés. Déficits persistentes, mayores niveles de endeudamiento, dificultades para controlar la inflación y presiones sobre las autoridades monetarias son factores que, según el análisis, sustentan la tesis favorable a mediano plazo.
La diferencia en los horizontes temporales es notable: CIMA aplica una mirada cautelosa a corto plazo, pero se muestra más optimista a largo plazo. No se establece un precio objetivo para el oro ni se considera que su papel como refugio evite correcciones.
En cuanto al petróleo, CIMA distingue entre las restricciones que afectan al mercado durante el conflicto y el nivel de precios que podría prevalecer si se normaliza la producción. El informe menciona dificultades relacionadas con el transporte, los seguros, la refinación y los inventarios, y advierte que la presión también impacta a los combustibles refinados. Por lo tanto, observar únicamente el precio del Brent puede resultar insuficiente para medir la magnitud de la escasez.
Sin embargo, la finalización del conflicto no garantizaría una recuperación inmediata. La recomposición de inventarios y las limitaciones logísticas podrían retrasar el restablecimiento de los flujos. En un escenario optimista hacia 2028, CIMA prevé un Brent entre 55 y 65 dólares, con la recuperación de producción interrumpida combinándose con mayores volúmenes de países como Estados Unidos, Brasil, Guyana, Canadá y Argentina.
Además, el informe sugiere que el precio del petróleo podría bajar temporalmente por debajo de los 50 dólares si la OPEP+ elige priorizar su cuota de mercado. Por el contrario, una nueva disrupción geopolítica o un recorte significativo del grupo podría impulsar nuevamente las cotizaciones.
Para la valoración de las empresas petroleras, es clave entender que los ingresos obtenidos durante una crisis de oferta no deberían extrapolarse automáticamente a los años posteriores. La capacidad de mantener inversiones y generar fondos con precios de barril más bajos se vuelve relevante si la prima geopolítica comienza a disminuir.
Un aspecto relevante del análisis es la diferencia entre el precio necesario para desarrollar nuevos pozos y el requerido para mantener la operación de los ya existentes. CIMA establece que alrededor de 66 dólares por barril es el costo para perforar nuevos pozos de shale en Estados Unidos, y aproximadamente 59 dólares para las grandes compañías. En contraste, para cubrir los costos de pozos operativos, el requerimiento está en unos 43 dólares.
Esto explica por qué una reducción del WTI a 50 dólares no conduce necesariamente al cierre inmediato de pozos. Mientras los ingresos cubran sus costos operativos, la producción puede continuar, aunque resulte menos atractivo invertir en nuevos desarrollos.
El ajuste inicial se produce en las inversiones y la perforación. A medida que se agotan los pozos existentes y se introducen menos reemplazos, se comienza a sentir el impacto en los volúmenes. Por eso, CIMA considera complicado sostener un Brent a 50 dólares durante varios años: precios persistentemente bajos acabarían afectando la inversión. Este mecanismo limitante opera con cierto rezago, lo que permite que las cotizaciones se mantengan bajo presión antes de que la oferta reaccione.
En resumen, CIMA destaca tres tesis distintas: en el cobre, menciona una creciente necesidad de infraestructura ante una oferta que necesita años para expandirse; en el oro, se observa una tensión entre el rendimiento de los bonos y la demanda de protección financiera y geopolítica; en el petróleo, la situación dependerá de la rapidez con que se normalice el abastecimiento y las decisiones de los productores.
Para analizar estas perspectivas, los próximos indicadores relevantes incluirán la concreción de proyectos mineros, la evolución de las tasas reales, las compras de oro por parte de los bancos centrales y la recuperación de las rutas petroleras, así como la política de la OPEP+.